Durante los últimos años, crear una holding familiar se ha convertido en una conversación incómoda. No porque la herramienta haya dejado de funcionar, sino porque Hacienda empezó a revisarlas con lupa y muchos empresarios recibieron el mismo consejo: mejor no tocar nada.
El 20 de julio de 2026 el Tribunal Supremo dictó la sentencia 949/2026 y cambió el tono de esa conversación. No abre la puerta a cualquier estructura. Pero sí deja claro algo que en la práctica se había olvidado: aplazar un impuesto al reorganizar una empresa no es, por sí solo, un abuso.
Si tienes una o varias sociedades operativas, estás pensando en el relevo generacional o quieres separar el patrimonio del riesgo del negocio, esto te afecta. Vamos por partes.
Qué ha dicho exactamente el Supremo
El caso viene de lejos. En 2006, un matrimonio aportó a una holding de nueva creación las participaciones de varias sociedades operativas, valoradas en más de 52 millones de euros. Lo hizo bajo el régimen de neutralidad fiscal, el conocido como FEAC, que permite reorganizar sin tributar en ese momento por la plusvalía latente.
Años después, la Inspección entendió que la operación no tenía motivos económicos suficientes. Y aplicó la respuesta de manual: retirar el régimen entero y exigir el IRPF de toda la plusvalía, como si la aportación hubiera sido una venta.
El Supremo corrige ese automatismo con tres ideas que conviene tener muy presentes:
- El diferimiento es la esencia del régimen, no la trampa. Que la plusvalía no tribute al aportar es precisamente para lo que existe el FEAC. No puede usarse como prueba de abuso.
- Proporcionalidad. Aunque se aprecie una finalidad fiscal, eso no obliga a eliminar todos los efectos de la operación. La regularización puede ser parcial.
- Hay que concretar. La Administración debe identificar qué ventaja abusiva se ha obtenido y motivarlo caso por caso. Una sospecha genérica ya no basta.
Un matiz técnico: la sentencia interpreta la ley anterior (el artículo 96.2 del TRLIS). La ley vigente, en su artículo 89.2, ya prevé expresamente que solo se corrija la ventaja fiscal. Lo relevante es que el Supremo refuerza esa lectura y la conecta con el Derecho europeo, lo que da mucho más peso a las estructuras bien construidas.
Lo que no cambia: el motivo económico sigue siendo el centro
Sería un error leer esta sentencia como un permiso. El régimen FEAC sigue exigiendo motivos económicos válidos. Lo que cambia es la consecuencia cuando falta alguno, no la exigencia.
Y el foco de la Inspección tampoco se ha movido. Desde 2024, el TEAC viene mirando sobre todo lo que ocurre después de crear la holding. En concreto, un escenario muy repetido:
- Los socios aportan sus participaciones a una holding nueva.
- La sociedad operativa reparte a la holding las reservas que ya tenía acumuladas antes.
- Esos dividendos entran en la holding prácticamente exentos, gracias al artículo 21 de la Ley del Impuesto sobre Sociedades.
Si esos fondos se quedan parados o acaban, por otra vía, en el bolsillo del socio, la lectura de Hacienda es sencilla: la holding solo servía para evitar el IRPF de esos dividendos. Ahí es donde se pierde la discusión.
La diferencia entre una holding sólida y una holding discutible casi nunca está en la escritura. Está en lo que la holding hace en los años siguientes.
Cuándo tiene sentido una holding (y cuándo no)
En nuestro trabajo con empresas familiares de Alicante y del resto de España, la pregunta no es «¿me conviene una holding?». La pregunta es qué problema concreto resuelve. Si no hay respuesta clara, no hay holding.
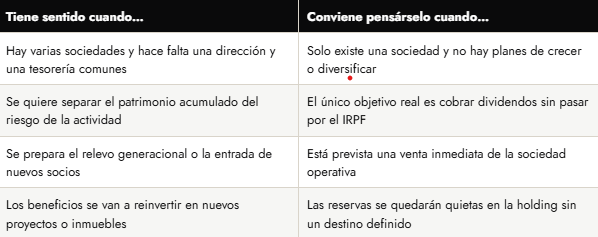
Un ejemplo habitual. Una familia de la provincia con una empresa de distribución y otra de construcción quiere que la segunda generación tome las riendas, y a la vez invertir en activos inmobiliarios con los beneficios. La holding ordena el gobierno, aísla los riesgos y canaliza la reinversión. Eso es un motivo económico. Y se puede demostrar.
Recordatorio de base: para aplicar la exención del artículo 21, la holding debe tener al menos un 5 % de la filial durante un año. Desde 2021 la exención no es total, sino del 95 %, lo que deja una tributación efectiva aproximada del 1,25 % sobre esos dividendos al tipo general.
Cómo dejarlo todo atado antes de firmar
Si algo refuerza la sentencia es esto: los motivos se documentan antes de ejecutar la operación, no cuando llega el requerimiento. Una inspección puede llegar más de cuatro años después, y para entonces nadie recuerda por qué se hizo lo que se hizo.
Antes de constituir o reorganizar una holding, revisamos siempre cinco puntos:
1- Memoria de motivos. Un documento interno, fechado, que explique qué problema empresarial se resuelve y por qué esta estructura y no otra.
2- Alternativas descartadas. Qué otras opciones se valoraron y por qué no encajaban. Es de lo que más pesa ante la Inspección.
3- Plan para las reservas previas. Qué va a pasar con los beneficios acumulados antes de la aportación. Es el punto donde se concentran las regularizaciones.
4- Sustancia real. Que la holding dirija de verdad: decisiones, consejo, contratos de gestión con las filiales, medios propios cuando proceda.
5- Hoja de ruta de la reinversión. A dónde va a ir el dinero y en qué plazo. Y después, que la realidad se parezca a lo que se escribió.
Y si la holding ya existe, el ejercicio es el mismo pero al revés: revisar qué se ha hecho desde la aportación y corregir a tiempo lo que no se sostenga.
La estructura no es el objetivo
Una holding no es un producto que se compra. Es una decisión de diseño: cómo se organiza un grupo para crecer, protegerse y pasar a la siguiente generación. Cuando está bien pensada, la fiscalidad es una consecuencia lógica. Cuando se monta solo por la fiscalidad, tarde o temprano alguien lo nota.
La sentencia del Supremo devuelve algo de serenidad a un terreno que se había vuelto defensivo. Pero premia a quien hizo los deberes, no a quien improvisó.
En MATION diseñamos y revisamos estructuras de grupo para empresas familiares y patrimonios en Alicante y en el resto de España. Si estás valorando crear una holding, o quieres saber si la que ya tienes resistiría una revisión, hablemos con calma.
Este artículo tiene carácter informativo y no sustituye el análisis de cada caso concreto.